
Bitcoin a podatki 2026 – kompendium wiedzy o podatkach od BTC
Ile wynosi podatek od bitcoina w Polsce? 19% w PIT-38 do 30 kwietnia, koszty, zamiana krypto-krypto bez podatku, płatności BTC, DAC8 od 2026 i przykłady liczbowe na kursie z września 2026.
Podatek od kryptowalut – bitcoina, ethereum i każdej innej – wynosi w Polsce 19% dochodu, czyli różnicy między tym, za ile sprzedałeś, a tym, ile wydałeś na zakup i prowizje (koszty uzyskania przychodów). Rozliczasz go raz w roku w PIT-38 (sekcja E), do 30 kwietnia. Zamiana bitcoina na inną kryptowalutę jest neutralna podatkowo, a zapłata bitcoinem za towar lub usługę to już sprzedaż, od której płacisz podatek. Od 2026 roku giełdy raportują Twoje transakcje do skarbówki (DAC8). Poniżej znajdziesz przepisy, przykłady liczbowe na kursie z drugiej połowy 2026 roku i odpowiedzi na najczęstsze pytania.
Stan prawny: druga połowa 2026 roku. Ten poradnik ma charakter edukacyjny i nie jest poradą podatkową. Przy dużych kwotach lub nietypowych sytuacjach (staking, mining, darowizny, spółka) skonsultuj się z doradcą podatkowym albo wystąp o interpretację indywidualną.
- Ile wynosi podatek od kryptowalut w Polsce? Stawka podatku dochodowego
- Kiedy zyski z kryptowalut podlegają opodatkowaniu, a kiedy nie?
- Koszty uzyskania przychodów – co możesz odliczyć?
- Przykłady rozliczenia podatku od kryptowalut (kurs z drugiej połowy 2026 roku)
- Rozliczenie kryptowalut w PIT-38 krok po kroku
- Rozliczanie kryptowalut: narzędzia do wyliczenia podatku od kryptowalut
- DAC8: co skarbówka widzi od 2026 roku?
- Staking, airdropy, mining, lending — jak są opodatkowane?
- Opodatkowanie obrotu kryptowalutami w firmie: działalność gospodarcza, CIT, VAT
- Jak legalnie zmniejszyć podatek od kryptowalut?
- Najczęstsze błędy w rozliczeniach kryptowalut
-
FAQ: bitcoin, podatki i rozliczenie kryptowalut
- Czy muszę składać PIT-38, jeśli tylko kupiłem bitcoiny i nic nie sprzedałem?
- Kupiłem bitcoiny w 2021 roku i nigdy ich nie wykazałem. Co teraz?
- Czy zamiana bitcoina na USDT jest opodatkowana?
- Czy sprzedaż w bitomacie albo P2P jest „niewidoczna” dla fiskusa?
- Handluję na zagranicznej giełdzie (Bybit, Kraken, Coinbase). Gdzie płacę podatek od kryptowalut?
- Czy od ETF na bitcoina płacę podatek jak od krypto?
- Co grozi za niezapłacony podatek od kryptowalut?
- Czy giełda wyśle mi PIT-8C albo gotowe rozliczenie?
- Jaki PIT rozlicza kryptowaluty?
- Od jakiej kwoty płaci się podatek od kryptowalut?
- Czy urząd skarbowy widzi zakup kryptowalut?
Ile wynosi podatek od kryptowalut w Polsce? Stawka podatku dochodowego
Od 1 stycznia 2019 roku w Polsce dochody ze sprzedaży kryptowalut (w ustawie: walut wirtualnych) są opodatkowane jedną, stałą stawką 19%. Podatek od kryptowalut jest liniowy: nie ma znaczenia, czy zarobiłeś 500 zł, czy 5 mln zł, ani czy handlujesz prywatnie, czy w ramach działalności gospodarczej. Nie ma znaczenia rodzaj kryptowaluty – bitcoin, ethereum, stablecoiny i pozostałe cyfrowe aktywa traktowane są tak samo. Nie stosuje się kwoty wolnej, skali podatkowej ani ulg.
Art. 30b ust. 1a ustawy o PIT (t.j. Dz.U. 2026 poz. 592): „Od dochodów uzyskanych z odpłatnego zbycia walut wirtualnych podatek dochodowy wynosi 19% uzyskanego dochodu”.
Dochód liczysz według wzoru:
(przychody ze sprzedaży w danym roku − koszty uzyskania przychodów z danego roku, czyli cena nabycia i prowizje − nadwyżka kosztów z lat poprzednich) × 19% = należny podatek
Bitcoin jest w ustawie o PIT „walutą wirtualną” (art. 5a pkt 33a PIT odsyła do definicji z ustawy o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu), a przychody z jego sprzedaży to przychody z kapitałów pieniężnych (art. 17 ust. 1 pkt 11 PIT). Wszystkie rodzaje kryptowalut traktowane są jednakowo – te same zasady dotyczą ethereum, stablecoinów i pozostałych cyfrowych aktywów. Więcej o statusie prawnym bitcoina przeczytasz w poradniku Legalność bitcoina w Polsce.
Kiedy zyski z kryptowalut podlegają opodatkowaniu, a kiedy nie?
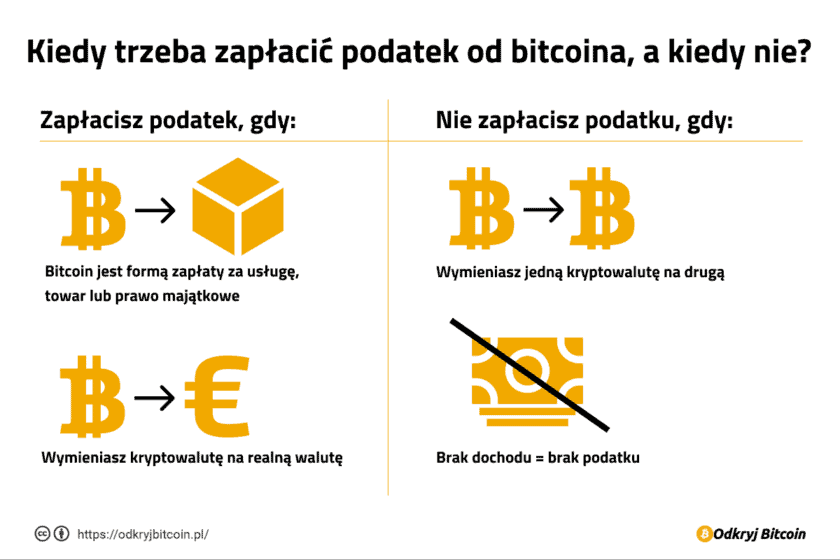
Obowiązek podatkowy pojawia się tylko przy odpłatnym zbyciu waluty wirtualnej. Samo nabycie kryptowalut – zakup kryptowalut za złotówki czy euro – nie generuje podatku, choć wykazujesz go jako koszt. Ocena skutku podatkowego transakcji zależy więc od tego, na co wymieniasz BTC. Ustawa definiuje odpłatne zbycie szeroko:
Art. 17 ust. 1f PIT: „Przez odpłatne zbycie waluty wirtualnej rozumie się wymianę waluty wirtualnej na prawny środek płatniczy, towar, usługę lub prawo majątkowe inne niż waluta wirtualna lub regulowanie innych zobowiązań walutą wirtualną”.
| Zdarzenie | Czy powstaje przychód? |
|---|---|
| Kupno BTC za złotówki, euro, dolary | Nie (ponosisz koszt, który wykazujesz w zeznaniu podatkowym) |
| Sprzedaż BTC za PLN/EUR/USD na giełdzie, w kantorze, w bitomacie, P2P | Tak |
| Zamiana BTC na ETH, SOL lub inną kryptowalutę | Nie (neutralna podatkowo) |
| Zamiana BTC na stablecoin (USDT, USDC) | Co do zasady nie — patrz zastrzeżenie niżej |
| Zapłata bitcoinem za towar lub usługę (także przez Lightning i kartą krypto) | Tak |
| Przelew BTC między własnymi portfelami lub z giełdy na Ledger/Trezor | Nie |
| Trzymanie BTC, którego kurs wzrósł (niezrealizowany zysk) | Nie |
| Darowizna BTC dla członka rodziny | Nie u darczyńcy (u obdarowanego — podatek od darowizn, patrz niżej) |
Płatność bitcoinem to sprzedaż. Skutki zapłaty kryptowalutą za towar są takie same jak sprzedaży za gotówkę. Jeśli płacisz 0,02 BTC za laptopa, fiskus widzi to tak, jakbyś sprzedał 0,02 BTC po kursie z dnia zakupu i zapłacił gotówką. Przychód to wartość towaru w złotówkach. Dotyczy to również mikropłatności przez Lightning Network i płatności kartą kryptowalutową, która w tle sprzedaje Twoje BTC. Jak to działa w praktyce, opisaliśmy w poradniku Jak płacić bitcoinem.
Zastrzeżenie o stablecoinach. Wymiana kryptowalut między sobą jest neutralna, bo zamiana walut wirtualnych nie jest odpłatnym zbyciem (art. 17 ust. 1f PIT). USDT i USDC to według dominującej praktyki waluty wirtualne, więc zamiana BTC → USDC też jest neutralna. Zawetowana w 2026 roku ustawa o rynku kryptoaktywów miała to wprost potwierdzić dla tokenów pieniądza elektronicznego (EMT) — nie weszła w życie, więc formalna niepewność pozostaje. Przy dużych kwotach rozważ interpretację indywidualną.
Koszty uzyskania przychodów – co możesz odliczyć?
Kosztami uzyskania przychodów są wyłącznie udokumentowane wydatki bezpośrednio poniesione na nabycie waluty wirtualnej oraz koszty jej zbycia — w praktyce cena zakupu oraz opłaty giełdowe i prowizje giełdy, kantoru czy bitomatu (art. 22 ust. 14 PIT). Sam przelew złotówek na rachunek giełdy kryptowalut nie jest jeszcze kosztem – koszt powstaje w chwili, gdy wykonasz transakcje kupna. Nie odliczysz komputera, koparki, prądu, kursu online, subskrypcji narzędzia do analizy ani odsetek od kredytu. Wydatki na zamianę krypto na krypto (np. prowizja za zamianę BTC → ETH) też nie są kosztem (art. 23 ust. 1 pkt 38d PIT).
Trzy zasady, które decydują o wysokości podatku:
- Koszty uzyskania przychodów odliczasz w roku, w którym je poniosłeś (art. 22 ust. 15 PIT). W przypadku kryptowalut nie ma FIFO ani parowania konkretnych zakupów z konkretnymi sprzedażami. Sumujesz wszystkie zakupy z roku i wszystkie sprzedaże z roku.
- Nadwyżka kosztów uzyskania przychodów nad przychodami przechodzi na kolejny rok (art. 22 ust. 16 PIT) — bez limitu czasowego. Jeśli w danym roku koszty przewyższają przychody, nie masz „straty”, tylko nadwyżkę do przeniesienia. Kupiłeś w 2024, sprzedałeś w 2026? Koszt z 2024 „wędruje” przez PIT-38 za 2024 i 2025 aż do roku sprzedaży.
- Koszty uzyskania przychodów wykazujesz nawet wtedy, gdy nic nie sprzedałeś (art. 30b ust. 6a PIT). Jeśli w roku zakupu nie złożysz zeznania podatkowego, w roku sprzedaży możesz mieć problem z odliczeniem — wtedy trzeba skorygować zeznania za lata poprzednie.
Straty z krypto nie obniżą podatku z pensji, firmy ani ze sprzedaży akcji. Art. 9 ust. 3a pkt 2 PIT wyłącza straty z odpłatnego zbycia walut wirtualnych z ogólnego mechanizmu rozliczania strat, a art. 30b ust. 5d zakazuje łączenia dochodu z tytułu transakcji kryptowalutami z innymi dochodami. Zamiast „straty” masz nadwyżkę kosztów, która czeka na przyszłe zyski z krypto.
Przychód ze sprzedaży kryptowaluty w euro lub dolarach przeliczasz na złotówki po średnim kursie NBP z ostatniego dnia roboczego poprzedzającego dzień transakcji (art. 11a PIT). Dobre narzędzie podatkowe robi to automatycznie.
Przykłady rozliczenia podatku od kryptowalut (kurs z drugiej połowy 2026 roku)
W przykładach przyjmujemy kurs ok. 294 700 zł za 1 BTC (ok. 79 300 USD, stan na drugą połowę 2026 roku) oraz kurs z połowy 2024 roku na poziomie ok. 250 000 zł. Prowizja giełdy: 0,1%.
Przykład 1 — zysk po dwóch latach
Anna kupiła w czerwcu 2024 r. 0,1 BTC za 25 000 zł (prowizja 25 zł) i sprzedała w drugiej połowie 2026 roku za 29 470 zł (prowizja 29,47 zł).Rok 2024: przychód 0 zł, koszty 25 025 zł → nadwyżka kosztów 25 025 zł (wykazana w zeznaniu rocznym za 2024, przeniesiona na 2025, a potem na 2026).
Rok 2026: przychód 29 470 zł − koszty roku 29,47 zł − nadwyżka z lat poprzednich 25 025 zł = dochód 4 415,53 zł.
Podatek: 4 415,53 × 19% = 839 zł (po zaokrągleniu do pełnych złotych). Anna składa PIT-38 za 2026 r. i płaci do 30 kwietnia 2027 r.
Przykład 2 — zakup na szczycie i sprzedaż ze stratą
Marek kupił 0,05 BTC w październiku 2025 r., blisko historycznego szczytu, za 23 000 zł. W sierpniu 2026 r. sprzedał je za 14 700 zł.Rok 2025: nadwyżka kosztów 23 000 zł (zeznanie za 2025 złożone do 30 kwietnia 2026).
Rok 2026: przychód 14 700 zł − nadwyżka 23 000 zł = −8 300 zł. Podatek: 0 zł. Marek i tak składa zeznanie za 2026 r., a 8 300 zł nadwyżki kosztów przenosi na 2027 r. Tej „straty” nie odliczy od pensji ani od zysków z akcji.
Przykład 3 — zapłata bitcoinem
Piotr kupił w styczniu 2026 r. 0,02 BTC za 5 000 zł, a w sierpniu 2026 r. zapłacił nimi za laptopa wart 5 894 zł (sklep rozliczył go przez bramkę płatności BTC).Zapłata to odpłatne zbycie: przychód 5 894 zł, koszt 5 000 zł, dochód 894 zł, podatek 170 zł. Gdyby Piotr zapłacił przez Lightning w kawiarni 40 zł, zasada byłaby ta sama — tylko kwoty mniejsze. Każdą taką płatność trzeba zapisać.
Przykład 4 — zamiana na inną kryptowalutę
Kasia zamieniła w marcu 2026 r. 0,1 BTC na 10 ETH, a w lipcu sprzedała 5 ETH za 12 000 zł. Zamiana jednej kryptowaluty na drugą nie jest zbyciem — transakcja pozostaje neutralna podatkowo i nie generuje ani przychodu, ani kosztu. Dopiero gdy część wymienionych kryptowalut zostanie sprzedana za złotówki, powstaje przychód: tu 12 000 zł ze sprzedaży ETH, a kosztem to, co Kasia pierwotnie zapłaciła za bitcoiny (w roku, w którym je kupiła).
Przykład 5 — duży dochód i danina solidarnościowa
Tomasz osiągnął w 2026 r. 1 300 000 zł dochodu z krypto i 200 000 zł z umowy o pracę. Podatek od krypto: 1 300 000 × 19% = 247 000 zł. Dodatkowo suma jego dochodów (1 500 000 zł) przekracza 1 mln zł, więc płaci daninę solidarnościową: 4% × 500 000 zł = 20 000 zł (deklaracja DSF-1, art. 30h PIT).
Rozliczenie kryptowalut w PIT-38 krok po kroku
- Zbierz historię transakcji ze wszystkich giełd, kantorów, bitomatów i portfeli za cały rok (eksport CSV). Zachowaj potwierdzenia przelewów bankowych na giełdę i z giełdy – to one dokumentują koszty. Giełda nie wystawi Ci PIT-8C — liczysz wszystko sam.
- Zsumuj przychody (wszystkie sprzedaże za walutę fiat i płatności krypto) oraz koszty (zakupy i prowizje) w złotówkach. Dodaj nadwyżkę kosztów z deklaracji podatkowej za rok poprzedni.
- Wypełnij sekcję E formularza PIT-38 „Odpłatne zbycie walut wirtualnych”: przychód, koszty uzyskania przychodów poniesione w roku, koszty z lat ubiegłych, dochód lub nadwyżka kosztów do przeniesienia, podatek 19%. Jeśli masz też akcje lub ETF, trafiają do innej sekcji (C) na podstawie PIT-8C od brokera.
- Wyślij zeznanie przez e-Urząd Skarbowy (usługa Twój e-PIT) lub aplikację e-Deklaracje między 15 lutego a 30 kwietnia. Uwaga: Twój e-PIT nie wypełnia automatycznie danych o kryptowalutach — sekcję E uzupełniasz ręcznie, nawet jeśli reszta zeznania jest przygotowana.
- Zapłać podatek przelewem na swój indywidualny mikrorachunek podatkowy (numer wygenerujesz na podatki.gov.pl po PESEL lub NIP). Podatek płatny jest do 30 kwietnia, jednorazowo – zaliczek w trakcie roku nie płacisz.
Terminy: PIT-38 za 2025 r. składało się do 30 kwietnia 2026 r. (termin minął — spóźnione zeznanie złóż z czynnym żalem). PIT-38 za 2026 r. składasz od 15 lutego do 30 kwietnia 2027 r. Zeznanie składasz również wtedy, gdy masz samą nadwyżkę kosztów albo wyszedłeś na zero.
Jeśli zapłaciłeś podatek od krypto za granicą (np. jako rezydent innego kraju przez część roku), dochody z Polski i zagranicy łączysz, a zagraniczny podatek odliczasz proporcjonalnie (art. 30b ust. 5e PIT).
Rozliczanie kryptowalut: narzędzia do wyliczenia podatku od kryptowalut
Przy kilkudziesięciu transakcjach na jednej giełdzie arkusz kalkulacyjny wystarczy. Przy wielu giełdach, zamianach krypto-krypto i płatnościach poprawne rozliczenie podatku wymaga narzędzia, które importuje historię transakcji kryptowalutowych z CSV, przelicza kursy NBP i wypełnia sekcję E. Stan na drugą połowę 2026 roku:
| Narzędzie | Cena | PIT-38? | Uwagi |
|---|---|---|---|
| Kryptopodatki.pl | 49 zł (do 200 transakcji) / 149 zł (do 1000) / 299 zł (bez limitu) | Tak, gotowe liczby do sekcji E | Polskie narzędzie, kursy NBP, lata od 2019; import m.in. z Bybit, Kraken, Coinbase, OKX, Crypto.com, Revolut, Binance, Bitget |
| Divly | Plan darmowy i płatne | Tak, raport pod PIT-38 | Polska wersja językowa, ponad 200 integracji |
| Koinly | Free / 49 / 99 / od 199 USD rocznie | Nie — Polska bez dedykowanego raportu | Liczy zyski w PLN, ale wynik trzeba samodzielnie dopasować do polskiej metody (koszty roku + nadwyżka) |
| Cryptotax.pl | 400 zł / 900 zł (do 600 transakcji) / od 1500 zł | Tak, rozliczenie ręczne przez biuro | Usługa księgowa z Warszawy; przygotowuje też dokumentację źródła środków dla banków |
Cryptiony, dawniej popularne polskie narzędzie, nie działa od 2024 roku. Niezależnie od narzędzia to Ty odpowiadasz za poprawność zeznania — sprawdź, czy import objął wszystkie konta i portfele.
DAC8: co skarbówka widzi od 2026 roku?
Do 2025 roku urząd skarbowy dowiadywał się o Twoich transakcjach głównie z przelewów bankowych, wezwań do polskich giełd i Twojego własnego zeznania. Od 2026 roku działa automatyczna wymiana informacji o kryptoaktywach (DAC8): dyrektywa 2023/2226 została wdrożona ustawą z 13 lutego 2026 r. (Dz.U. 2026 poz. 347), obowiązującą od 18 marca 2026 r.
- Pierwszy okres raportowy to rok 2026 — obowiązek obejmuje transakcje od 1 stycznia 2026 r.
- Giełdy i inni dostawcy usług kryptoaktywów (CASP) przekażą Szefowi KAS dane identyfikacyjne klientów i zagregowane wartości transakcji do 30 czerwca 2027 r., a potem co roku. Dane o Polakach korzystających z giełd w innych krajach UE trafią do Polski przez wymianę między państwami.
- Do 31 października 2026 r. giełdy muszą poprosić dotychczasowych klientów o oświadczenie o rezydencji podatkowej (kraj, NIP/PESEL); ostateczny termin to 31 grudnia 2026 r. Bez oświadczenia giełda ma obowiązek zablokować Ci transakcje. Jeśli dostałeś takie wezwanie z Bybit, Krakena czy Coinbase — to nie oszustwo, tylko wymóg ustawy.
W praktyce oznacza to, że urząd będzie mógł zestawić sumę Twoich sprzedaży zgłoszoną przez giełdę z tym, co wpisałeś w PIT-38. Rozbieżność to prosta droga do czynności sprawdzających, wezwania do wyjaśnień ze strony urzędu skarbowego i ewentualnie kontroli. Zaległy podatek oznacza odsetki, a nieskładanie zeznań — odpowiedzialność karną skarbową. Jeśli nie rozliczałeś krypto w poprzednich latach, najtaniej wyjdzie złożenie zaległych PIT-38 z czynnym żalem, zanim urząd sam się odezwie. Pamiętaj też, że bank przy dużych wpłatach z giełdy może poprosić o dokumenty potwierdzające źródło środków — historia transakcji i złożone zeznania rozwiązują sprawę.
Staking, airdropy, mining, lending — jak są opodatkowane?
Ustawa o PIT nie ma osobnych przepisów o nagrodach ze stakingu, airdropach ani kopaniu. Poniżej opisujemy dominującą praktykę organów podatkowych — nie jest jednolita, więc przy większych kwotach wystąp o interpretację indywidualną (opłata 40 zł od pytania).
- Mining. Wykopane bitcoiny nie są przychodem w momencie wykopania. Z tytułu kopania waluty wirtualnej przychód powstaje dopiero przy sprzedaży lub wydaniu monet, a koszt nabycia wynosi 0 zł — koparki, energia elektryczna i chłodzenie nie są kosztem bezpośrednim (art. 22 ust. 14 PIT), co potwierdzają interpretacje. Cały przychód ze sprzedaży wykopanych BTC jest więc dochodem. Więcej w poradniku Mining bitcoina.
- Staking i lending (np. Bybit Earn, Kraken Staking). Nagrody otrzymujesz w kryptowalucie. Najczęstsze stanowisko organów: podatek od kryptowalut otrzymanych w nagrodę pojawia się dopiero przy zbyciu monet (19%, PIT-38), bez kosztu nabycia. Część interpretacji traktowała jednak nagrody jako przychód z „innych źródeł” już w chwili otrzymania (skala podatkowa) — dlatego zapisuj datę i wartość każdej nagrody.
- Airdropy i tokeny z forków. Analogicznie: otrzymanie za darmo zwykle nie jest przychodem, ale sprzedaż — tak, z kosztem 0 zł.
- Wynagrodzenie w bitcoinie (za pracę lub usługę) to przychód z pracy lub działalności w wartości BTC z dnia otrzymania, opodatkowany na zasadach ogólnych (skala podatkowa lub podatek liniowy). Późniejsza sprzedaż tych BTC to osobne zbycie, a kosztem jest wartość wykazana wcześniej jako przychód.
Sposoby zarabiania na bitcoinie i ich ryzyka opisaliśmy w poradniku Jak zarabiać na bitcoinie.
Opodatkowanie obrotu kryptowalutami w firmie: działalność gospodarcza, CIT, VAT
Osoby fizyczne: przychody z kapitałów pieniężnych także w ramach działalności gospodarczej
Dla osoby fizycznej różnica prawie nie istnieje. Art. 17 ust. 1g PIT nakazuje rozliczać przychody ze zbycia walut wirtualnych jako kapitały pieniężne (19%, PIT-38) także wtedy, gdy handlujesz w ramach firmy. Wyjątek to działalność giełdy, kantoru lub pośrednika (usługi wymiany waluty wirtualnej na środki płatnicze z art. 2 ust. 1 pkt 12 ustawy o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu) — taki przedsiębiorca, dla którego obrót kryptowalutami jest przedmiotem działalności, rozlicza dochody w ramach działalności gospodarczej. Od dochodów z PIT-38 nie płacisz składki zdrowotnej ani ZUS, nie możesz też wybrać ryczałtu. Zakładanie firmy tylko po to, żeby „rozliczać krypto w kosztach”, nie ma sensu: koszty pośrednie i tak nie są odliczalne.
CIT — spółki
Spółka z o.o. lub akcyjna płaci podatek od kryptowalut – od dochodów ze zbycia walut wirtualnych – w wysokości 19% CIT na tych samych zasadach co osoby fizyczne (art. 22d ustawy o CIT): odrębne źródło (zyski kapitałowe), koszty bezpośrednie, nadwyżka kosztów na kolejny rok, brak łączenia z innymi dochodami. Obniżona stawka 9% CIT nie ma tu zastosowania. Spółka, która trzyma bitcoiny jako rezerwę (jak robi to np. amerykańska Strategy z 845 050 BTC w drugiej połowie 2026 roku), nie płaci podatku od wzrostu kursu, dopóki nie sprzeda.
VAT – czy obrót kryptowalutami jest objęty podatkiem VAT?
Wymiana bitcoina na waluty tradycyjne (i odwrotnie) jest zwolniona z VAT. Przesądził to Trybunał Sprawiedliwości UE w wyroku z 22 października 2015 r. w sprawie Skatteverket przeciwko Davidowi Hedqvistowi (C-264/14), uznając bitcoina za środek płatniczy w rozumieniu dyrektywy VAT. W Polsce podstawą jest art. 43 ust. 1 pkt 7 ustawy o VAT. Skutki:
- giełda, kantor i bitomat nie naliczają VAT od wymiany, ale też nie odliczą VAT od zakupów związanych z tą działalnością;
- jeśli sprzedajesz towar lub usługę i przyjmujesz zapłatę w BTC, VAT naliczasz normalnie — od wartości towaru w złotych, jak przy każdej sprzedaży;
- samo kopanie bitcoina nie podlega VAT (brak konkretnego odbiorcy usługi), co jednak wyklucza odliczenie VAT od koparek i energii elektrycznej.
PCC — nie płacisz
W 2018 roku fiskus próbował pobierać 1% podatku od czynności cywilnoprawnych od każdej transakcji krypto. Skończyło się najpierw rozporządzeniem o zaniechaniu poboru, a od 2019 roku trwałym zwolnieniem ustawowym: art. 9 pkt 1a ustawy o PCC (t.j. Dz.U. 2026 poz. 191) zwalnia „sprzedaż i zamianę walut wirtualnych”. Nie składasz PCC-3 ani przy zakupie od osoby prywatnej, ani na giełdzie.
Jak legalnie zmniejszyć podatek od kryptowalut?
Nie ma sposobu, by prywatnie sprzedać bitcoiny z zyskiem w Polsce i nie zapłacić 19%. Można natomiast zadbać, żeby nie płacić więcej, niż trzeba:
- Wykazuj wszystkie koszty uzyskania przychodów co roku. Najczęstszy błąd to pominięcie zeznania w latach, w których tylko kupowałeś. Nieprzeniesiona nadwyżka kosztów to realnie stracone pieniądze — albo konieczność korekt.
- Nie realizuj zysku, jeśli nie musisz. Zamiana BTC na inną kryptowalutę jest neutralna; sprzedaż za złotówki — nie. Wypłata na własny portfel sprzętowy (Ledger, Trezor) też nie jest zbyciem.
- Ekspozycja na bitcoina w IKE/IKZE. Samych bitcoinów nie wpłacisz na konto emerytalne, ale możesz kupić w jego ramach ETN oparty na bitcoinie: na GPW notowany jest od 25 lutego 2026 r. fizycznie zabezpieczony Virtune Bitcoin Prime ETN (0,25% rocznie, w PLN), dostępny w IKE/IKZE u polskich brokerów; ETN VanEck, iShares czy Bitwise kupisz przez XTB. Zyski w IKE są zwolnione z 19% podatku od zysków kapitałowych po spełnieniu warunków wypłaty (co do zasady 60 lat i wpłaty w co najmniej 5 latach), a w IKZE wpłaty odliczasz od dochodu. To papier wartościowy, nie bitcoin w Twoim portfelu — masz ryzyko emitenta i opłaty, ale nie masz kluczy prywatnych. Poza IKE/IKZE ETN rozliczasz jak akcje (PIT-8C od brokera, sekcja C PIT-38), nie jak walutę wirtualną.
- Darowizna — ostrożnie. Przekazanie BTC dziecku lub małżonkowi nie jest odpłatnym zbyciem, więc darczyńca nie płaci PIT. Obdarowany z najbliższej rodziny (grupa „zerowa”) uniknie podatku od darowizn, jeśli zgłosi ją na SD-Z2 w ciągu 6 miesięcy. Haczyk: obdarowany nie poniósł wydatku na nabycie waluty wirtualnej, więc przy sprzedaży zapłaci 19% od całego przychodu. Darowizna zwykle więc podatku nie zmniejsza, tylko go przesuwa — i wymaga dokumentacji (umowa darowizny, wycena z dnia przekazania). Skonsultuj to z doradcą.
- Zmiana rezydencji podatkowej to jedyna droga do innej stawki, ale oznacza realną przeprowadzkę (centrum interesów życiowych poza Polską, mniej niż 183 dni w kraju), a przy majątku powyżej 4 mln zł także exit tax. Rady w stylu „załóż spółkę na Malcie” z dawnych poradników nie działają i mogą skończyć się postępowaniem karnym skarbowym.
Podatek płacisz od zysku, a zysk nie jest gwarantowany: kurs bitcoina w drugiej połowie 2026 roku był o ok. 37% niższy od szczytu z października 2025 r. Traktuj podatek jako koszt udanej inwestycji, a nie powód do trzymania środków na giełdzie bez licencji — ranking giełd z licencją MiCA pomoże wybrać bezpieczne miejsce.
Najczęstsze błędy w rozliczeniach kryptowalut
Prawidłowe rozliczenie obrotu kryptowalutami pozwala uniknąć problemów z urzędem skarbowym, a błędy mogą skutkować karami finansowymi z Kodeksu karnego skarbowego. Z pytań czytelników i wezwań, o których piszą na forach, wynika, że najczęściej powtarzają się te pomyłki:
- Brak zeznania w roku samych zakupów. Koszty uzyskania przychodów trzeba wykazać w roku ich poniesienia – inaczej nadwyżka nie przejdzie na kolejne lata.
- Traktowanie zamiany krypto-krypto jak sprzedaży. Zamiana jednej kryptowaluty na inną jest neutralna; obowiązek podatkowy powstaje dopiero przy wymianie na złotówki, towar lub usługę.
- Pominięcie prowizji. Opłaty giełdowe i prowizje giełdowe od zakupu i sprzedaży są kosztem – przy aktywnym handlu to setki złotych rocznie.
- Brak dokumentów. Bez historii transakcji i potwierdzeń przelewów bankowych urząd może zakwestionować koszt i opodatkować cały przychód.
- Pominięcie płatności i kart krypto. Każda zapłata BTC za towar to zbycie – nawet 40 zł za kawę przez Lightning.
- Łączenie z innymi dochodami. Straty z krypto nie obniżą podatku z akcji ani z firmy; w zeznaniu rocznym waluty wirtualne mają osobną sekcję.
FAQ: bitcoin, podatki i rozliczenie kryptowalut
Czy muszę składać PIT-38, jeśli tylko kupiłem bitcoiny i nic nie sprzedałem?
Tak. Art. 30b ust. 6a PIT nakazuje wykazać koszty uzyskania przychodów także w roku bez przychodów. Dzięki temu nadwyżka kosztów przejdzie na kolejne lata i obniży podatek przy przyszłej sprzedaży.
Kupiłem bitcoiny w 2021 roku i nigdy ich nie wykazałem. Co teraz?
Złóż PIT-38 za 2021 r. (lub korektę) z wykazanymi kosztami, a następnie zeznania za kolejne lata przenoszące nadwyżkę, dołączając czynny żal. Bez tego przy sprzedaży w 2026 r. urząd może zakwestionować koszt sprzed lat i opodatkować cały przychód.
Czy zamiana bitcoina na USDT jest opodatkowana?
Według dominującej praktyki nie — stablecoin jest walutą wirtualną, więc to zamiana krypto-krypto. Przepis, który miał to jednoznacznie potwierdzić dla tokenów EMT, przepadł wraz z wetem ustawy o rynku kryptoaktywów w 2026 r. Przy dużych kwotach warto mieć interpretację indywidualną.
Czy sprzedaż w bitomacie albo P2P jest „niewidoczna” dla fiskusa?
Nie ma to znaczenia dla obowiązku podatkowego — każda sprzedaż za gotówkę to przychód. Operator bitomatu działający legalnie jest instytucją obowiązaną (identyfikuje klienta od równowartości 1000 EUR) i od 2026 r. CASP-em raportującym w DAC8. Wpłata większej gotówki do banku bez udokumentowanego źródła kończy się pytaniami. Zasady sprzedaży opisaliśmy w poradniku Jak sprzedać bitcoiny.
Handluję na zagranicznej giełdzie (Bybit, Kraken, Coinbase). Gdzie płacę podatek od kryptowalut?
W Polsce, jeśli jesteś polskim rezydentem podatkowym — niezależnie od kraju giełdy. Transakcje w EUR/USD przeliczasz po kursie NBP z dnia poprzedzającego. Giełdy z UE raportują Twoje dane do polskiego KAS w ramach DAC8 (pierwszy raz do 30 czerwca 2027 r. za rok 2026).
Czy od ETF na bitcoina płacę podatek jak od krypto?
Nie. ETN/ETP na bitcoina (np. Virtune na GPW, VanEck przez XTB) to papiery wartościowe: 19% podatku od zysków kapitałowych, rozliczenie w sekcji C PIT-38 na podstawie PIT-8C od polskiego brokera, a straty z nich można łączyć z zyskami z akcji — ale nie z krypto. Amerykańskich ETF (IBIT, FBTC) polscy inwestorzy indywidualni nie kupią u brokerów z UE.
Co grozi za niezapłacony podatek od kryptowalut?
Zaległy podatek z odsetkami oraz odpowiedzialność z Kodeksu karnego skarbowego (grzywna, przy dużych kwotach kara może być wyższa). Zobowiązanie przedawnia się po 5 latach od końca roku, w którym minął termin płatności. Zeznanie złożone z czynnym żalem przed wykryciem chroni przed karą, nie przed odsetkami.
Czy giełda wyśle mi PIT-8C albo gotowe rozliczenie?
Nie. Giełdy nie wystawiają PIT-8C za waluty wirtualne, a Twój e-PIT nie uzupełnia sekcji E. Dostaniesz co najwyżej eksport historii transakcji — resztę liczysz sam lub z pomocą narzędzia takiego jak Kryptopodatki.pl czy Divly.
Jaki PIT rozlicza kryptowaluty?
Kryptowaluty rozlicza się wyłącznie na formularzu PIT-38, w sekcji E „Odpłatne zbycie walut wirtualnych”. Nie wpisujesz ich do PIT-37 ani PIT-36, nawet jeśli prowadzisz firmę – wyjątkiem jest tylko działalność giełdy lub kantoru.
Od jakiej kwoty płaci się podatek od kryptowalut?
Od pierwszej złotówki dochodu – nie ma kwoty wolnej ani progu. Jeśli sprzedałeś BTC z zyskiem 100 zł, należny podatek wynosi 19 zł. Zeznanie składasz też wtedy, gdy dochód jest zerowy albo masz tylko nadwyżkę kosztów.
Czy urząd skarbowy widzi zakup kryptowalut?
Od 2026 r. tak. Giełdy z UE raportują w ramach DAC8 dane klientów i zagregowane wartości transakcji do KAS (pierwszy raport do 30.06.2027 za rok 2026), a przelewy na rachunek giełdy kryptowalut i z powrotem widać w historii Twojego banku. Wcześniej urząd korzystał głównie z przelewów bankowych i wezwań do polskich giełd.